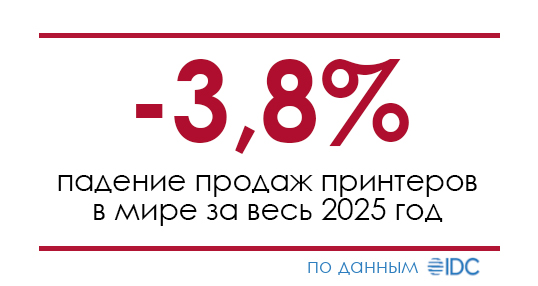
Согласно обновлённым данным исследования IDC Hardcopy Peripherals Tracker, мировой рынок печатной техники продолжает демонстрировать снижение. Впервые за продолжительный период годовой объём глобальных поставок принтеров и многофункциональных устройств опустился ниже отметки 80 млн единиц. Что особенно показательно, снижение выручки оказалось ещё более заметным — на 3,8% в годовом выражении.
В то же время отдельные сегменты, охраняют устойчивость, например, сектор струйных принтеров и особенно – со встроенной СНПЧ.
Американская исследовательская компания IDC регулярно публикует статистику мировых поставок печатной техники в рамках исследования Hardcopy Peripherals Tracker. Если ключевые показатели вплоть до первых трёх месяцев 2025 года были доступны в открытом доступе в сокращённом формате, то затем публикационная активность заметно снизилась. И всё же теперь представлены итоговые данные за полный 2025 год.
В статистику включены глобальные поставки принтеров и многофункциональных устройств форматов A4 и A3. Специализированное оборудование, реализуемое сравнительно небольшими тиражами, в расчёты, как и прежде, не включалось.
Мировые поставки опустились до 78,3 млн устройств
Согласно расчётам IDC, прошедший год оказался для отрасли довольно сложным. На первый взгляд снижение может показаться умеренным, однако динамика говорит сама за себя. После того как в 2023 и особенно в 2024 годах рынок впервые заметно опустился ниже ожидаемой отметки в 80 млн принтеров и МФУ, в 2025 году объём поставок сократился до 78,3 млн устройств, что соответствует снижению на 2,3%.
Выручка сократилась ещё сильнее — на 3,8%, до примерно 35,4 млрд долларов США. В пересчёте на одно устройство это соответствует средней стоимости около 452 долларов США.
Причина, по сути, вполне ожидаема: наиболее насыщенные рынки, включая Европу и Северную Америку, демонстрируют всё более выраженное снижение спроса. И это уже не выглядит временной коррекцией. Скорее новым рыночным циклом.
Технологические сегменты
По объёму выручки крупнейшую долю рынка по-прежнему занимает сегмент лазерных принтеров. Однако именно устройства, построенные на этой технологии, показывают наиболее заметное снижение продаж.
Рынок струйных принтеров более устойчив. Более того, здесь хорошо заметен переход пользователей к устройствам более высокого ценового сегмента — прежде всего к моделям с СНПЧ. Примечательно, что переход от классических картриджных решений к танковым системам особенно ярко выражен на азиатском рынке, хотя и в Европе, и в Северной Америке этот тренд уже трудно не заметить.
Точные рыночные доли производителей компания IDC публично больше не раскрывает. Тем не менее с высокой вероятностью лидером по объёму поставок остаётся HP, причём с весьма существенным отрывом. В отличие от Epson, американский производитель располагает также широким портфелем лазерной техники.
Epson, по количеству поставленных устройств, предположительно занимает второе место. Более того — и это любопытно — уже в третьем квартале 2025 года Epson смогла опередить HP по мировым поставкам струйных устройств.
Сегмент A3 остаётся под давлением
Особенно заметное давление наблюдается в сегменте устройств формата A3. Распространение гибридных форматов работы вновь ускорило переход корпоративных клиентов на более компактные офисные решения формата A4.
И всё же позиции цветных лазерных устройств A3 остаются весьма сильными. По сути, этот сегмент по-прежнему считается своеобразным золотым стандартом корпоративной печати и формирует около одной трети общей рыночной стоимости.
Ситуация в регионе EMEA
Регион EMEA (Европа, Ближний Восток и Африка) демонстрирует неоднородную динамику. Есть сегменты роста, есть и весьма ощутимое снижение — рынок сейчас вообще редко движется равномерно.
Положительная динамика фиксируется в поставках и выручке от струйных принтеров с чернильными резервуарами. Продажи монохромных лазерных принтеров, напротив, сокращаются заметно сильнее. Сегмент цветных лазерных устройств также показывает отрицательную динамику, хотя снижение здесь относительно умеренное и составляет лишь 0,5%.
Важно и другое: сравнительно стабильный спрос со стороны государственного сектора пока частично компенсирует более осторожное поведение коммерческих заказчиков. Не полностью, конечно. Но всё же компенсирует.


Нет комментариев
0