В третьем квартале 2025 года Epson обошла HP и вышла на первое место в мире по объёму отгруженных струйных принтеров. Она заняла 34,1 % мирового рынка по количеству проданных струйных устройств, тогда как HP перешла на второе место.
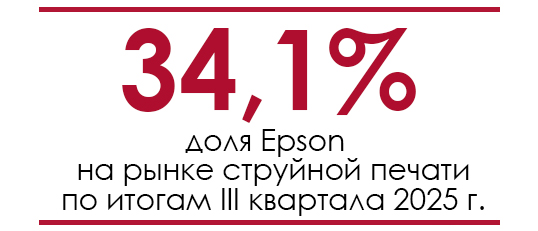
В успехе Epson большая доля вклада связана с ростом популярности её принтеров с непрерывной подачей чернил (линейки EcoTank). На складах Epson уже более 100 млн. таких устройств, и в сегменте больших СНПЧ-принтеров она безраздельно доминирует. Так, к примеру, на европейском рынке около двух третей всех проданных принтеров с СНПЧ приходится именно на Epson – за ней с заметным отрывом следуют HP, Canon и Brother.
Лазеры по-прежнему диктуют тренды
Несмотря на успех Epson в домашнем и малом офисном сегменте, высокопроизводительные лазерные принтеры продолжают доминировать на рынке дорогостоящих офисных решений. Компания HP в III кв. 2025 г. делала ставку именно на лазерные технологии: все её флагманские офисные принтеры теперь основаны на лазерах (часть техники HP даже производится по лицензии Canon).
Ранее HP постепенно отказалась от своих мощных чернильных принтеров (серии PageWide) и теперь предлагает офисные струйные аппараты только в недорогом бюджетном сегменте. В результате HP до сих пор остаётся лидером на совокупном рынке принтеров: по объёмам поставок всех типов устройств (лазерные+струйные) её доля оценивается примерно на 50 % выше, чем у Epson. Canon показывает схожие показатели с Epson, однако у неё также сильное лазерное направление. Brother надёжно удерживает четвёртое место и постепенно наращивает присутствие.
В целом на мировом рынке около двух третей продаваемых принтеров – это модели на основе чернил. Однако при этом основной доход приносят лазерные системы: примерно ¾ выручки рынка приходится на лазерные МФУ и принтеры, и лишь около ¼ – на струйные. Это объясняет расстановку сил: Epson хорошо зарабатывает на СНПЧ-устройствах, тогда как HP и Canon получают больше выручки от лазерных машин.
Итоги 1 и 2 кварталов 2025 года
Это событие следует рассматривать на фоне тренда, фиксировавшегося в первой половине 2025 года: мировые поставки печатной техники (A4/A3) начали восстанавливаться после многоквартального спада. По итогам 1 квартала 2025 года глобальные поставки составили примерно 19,35 млн единиц, продемонстрировав годовой рост около 2,7%. Динамику 2 квартала подробно обсуждали аналитики и отраслевые обзоры (см. также обзор IMARC), которые отмечали смещение спроса в сторону экономичных струйных решений с низкой совокупной стоимостью владения.
Доступность исходных данных IDC
Следует подчеркнуть редакционный контекст: IDC в последнее время не публикует в открытом доступе полные детализированные таблицы по мировым поставкам принтеров за каждое последующее поколение отчетов. Отчет немецкого Druckerchannel указывает, что последняя общедоступная публикация с детализированными числовыми данными относится к первому кварталу 2025 года; данные за более поздние периоды в основном доступны в виде агрегированных выводов или по подписке/в платных продуктах IDC. Это ограничивает возможность публикации полных сводных таблиц по всем производителям для Q2–Q3 на открытых ресурсах.
Почему Epson — первая в inkjet
По версии IDC и в интерпретации производителя, основными драйверами роста Epson стали масштабные продажи устройств с системами непрерывной подачи чернил (СНПЧ / ink-tank, EcoTank), а также расширение предложений для офисного сегмента. Epson публично отмечает, что совокупные продажи её Ink-tank устройств превысили 100 млн единиц, что укрепляет её позиции в сегменте объемных поставок inkjet-аппаратов.
Показатели по типам и производителям
Поскольку IDC перестала регулярно публиковать в открытом доступе полные табличные отчёты после Q1 2025, внизу приведена:
- Официальная сводная таблица по мировым поставкам и долям крупнейших производителей за 1 квартал 2025 (публичные данные IDC) — чтобы показать базовую/отправную точку;
- Краткая таблица по распределению долей на рынке струйных (inkjet) принтеров в Q3 2025 на основе открытых сообщений IDC и пресс-комментариев производителей (где указаны точные публичные доли). Числа по Q3 в разрезе всего рынка (laser+inkjet) в открытом доступе не публиковались IDC.
| Компания | Поставки, шт. 1К25 | Доля рынка 1К25 | Поставки, шт. 1К24 | Доля рынка 1К24 | Изменение |
|---|---|---|---|---|---|
| HP Inc. | 6 659 199 | 34,4% | 6 570 547 | 34,9% | +1,3% |
| Epson | 4 199 429 | 21,7% | 4 111 084 | 21,8% | +2,1% |
| Canon Group | 3 880 387 | 20,1% | 3 593 887 | 19,1% | +8,0% |
| Brother | 1 823 352 | 9,4% | 1 759 220 | 9,3% | +3,6% |
| Pantum | 605 636 | 3,1% | 531 242 | 2,8% | +14,0% |
| Прочие | 2 181 030 | 11,3% | 2 267 727 | 12,0% | -3,8% |
| Итого | 19 349 033 | 100,0% | 18 833 707 | 100,0% | +2,7% |
Примечание: таблица выше — официальные общедоступные данные IDC за 1 квартал 2025 (публичный пресс-релиз IDC). Для Q2–Q3 детальные публичные таблицы IDC не публиковались; значения по Q3 2025 для inkjet-сегмента раскрыты IDC в агрегированном виде (см. ниже).
Распределение долей на рынке струйных (inkjet) принтеров — Q3 2025 (публичные сообщения)
| Компания | Доля рынка (inkjet) Q3 2025 | Комментарий по источнику |
|---|---|---|
| Epson | 34,1% | Цитируется IDC (публичные сообщения и пресс-релизы производителей). |
| HP Inc. | — (следует за Epson) | Druckerchannel и пресс-комментарии отмечают, что HP близка по объёмам в inkjet, но точная публичная доля не раскрыта IDC в свободном доступе. |
| Canon / Brother / прочие | — | Следующие по объёму позиции, точные публичные доли не опубликованы. |
Региональные и технологические наблюдения
Аналитики и отраслевые наблюдатели указывают на двоякую структуру рынка: по единицам продажи струйных устройств доминируют по-прежнему, однако по выручке лидируют лазерные решения в корпоративном сегменте. Druckerchannel подчёркивает, что Epson значительно преуспела в сегменте ink-tank (EcoTank), тогда как HP сохраняет сильный портфель лазерных офисных систем. В ряде регионов (например, Германия) на устройства Epson приходится до двух третей продаж устройств со встроенной СНПЧ.
Долгосрочные ожидания
IDC и отраслевые аналитики ожидают, что в 2025–2026 гг. рынок будет показывать умеренный рост; основными драйверами останутся модели с низкой совокупной стоимостью владения — в первую очередь устройства с СНПЧ и аппараты с картриджами большого объёма. При этом выручка и маржинальность продолжат формироваться в значительной степени за счёт лазерных МФУ в корпоративном сегменте.



Нет комментариев
0