26 ноября 2024 г. аналитическая компания IDC (International Data Corporation) выпустила отчет, согласно которому глобальный рынок печатных устройств (HCP) восстановился в третьем квартале 2024 года, продемонстрировав рост на 3,8% в годовом исчислении с объемом поставок около 20,3 миллиона устройств. Это положительное изменение последовало за пятью последовательными кварталами снижения, согласно данным IDC Worldwide Quarterly Hardcopy Peripherals Tracker.
Хотя рынки США и КНР продемонстрировали снижение в годовом исчислении на -2,0% и -8,8% соответственно, все остальные региональные рынки показали рост. Восстановление в этих регионах обусловлено улучшением экономической ситуации в некоторых странах и привлекательными акциями ключевых производителей. Общая стоимость мировых поставок всех устройств также выросла на 1,1% в годовом исчислении, достигнув 9,4 миллиарда долларов США.
Основные тенденции третьего квартала 2024 года
- Впервые с четвёртого квартала 2022 года один из трёх крупнейших регионов продемонстрировал двузначный рост в годовом исчислении: Азиатско-Тихоокеанский регион (APeJC) вырос на +12,3%, достигнув поставок около 3,7 миллиона устройств. Такой рост стал возможен благодаря положительным экономическим перспективам, которые стимулировали потребительские и бизнес-расходы.
- HP и Epson, два из трех крупнейших производителей, отметили рост поставок в годовом исчислении на +8,1% и +9,4% соответственно. Успех этих компаний связан с популярностью их струйных устройств с емкостными чернильными баками. HP ориентируется на потребителей, которые ищут бюджетные подарки для дома или личного пользования во время рождественских распродаж.Epson сохраняет сильные позиции в образовательном сегменте, удовлетворяя повышенные потребности в печати, такие как рабочие листы и тестовые материалы.
| Мировой рынок печатных устройств: объем поставок, доля компаний и рост в годовом выражении за 3-й квартал 2024 года (по данным о поставках устройств) |
|||||
| Компании | Поставки устройств в 3К24 |
Доля рынка в 3К24 |
Поставки устройств в 3К23 |
Доля рынка в 3К23 |
Рост 2К24/2К23 |
| 1. HP Inc. | 7 171 861 | 35,3% | 6 600 702 | 33,7% | +8,7% |
| 2. Epson | 4 421 924 | 21,7% | 4 043 395 | 20,6% | +9,4% |
| 3. Canon | 4 323 021 | 21,2% | 4 489 144 | 22,9% | +4,3% |
| 4. Brother | 1 904 206 | 9,4% | 1 839 875 | 9,4% | -3,7% |
| 5. Pantum | 481 128 | 2,4% | 410 763 | 2,1% | +3,5% |
| Другие | 2 041 903 | 10,0% | 2 216 216 | 11,3% | +17,1% |
| Всего | 20 344 043 | 100,0% | 19 600 095 | 100,0% | +3,8% |
Анализ изменений
В третьем квартале 2024 года мировой рынок печатающих устройств вырос на 3,8% по сравнению с аналогичным периодом прошлого года, достигнув 20,34 млн поставленных устройств. Лидером остается HP Inc., увеличившая поставки на 8,7% до 7,17 млн устройств, что обеспечило компании 35,3% рыночной доли. Epson заняла второе место с долей 21,7%, увеличив поставки на 9,4% до 4,42 млн устройств. Canon, занимающая третье место с долей 21,2%, продемонстрировала снижение поставок на 4,3%, до 4,32 млн устройств, что может указывать на усиление конкуренции.
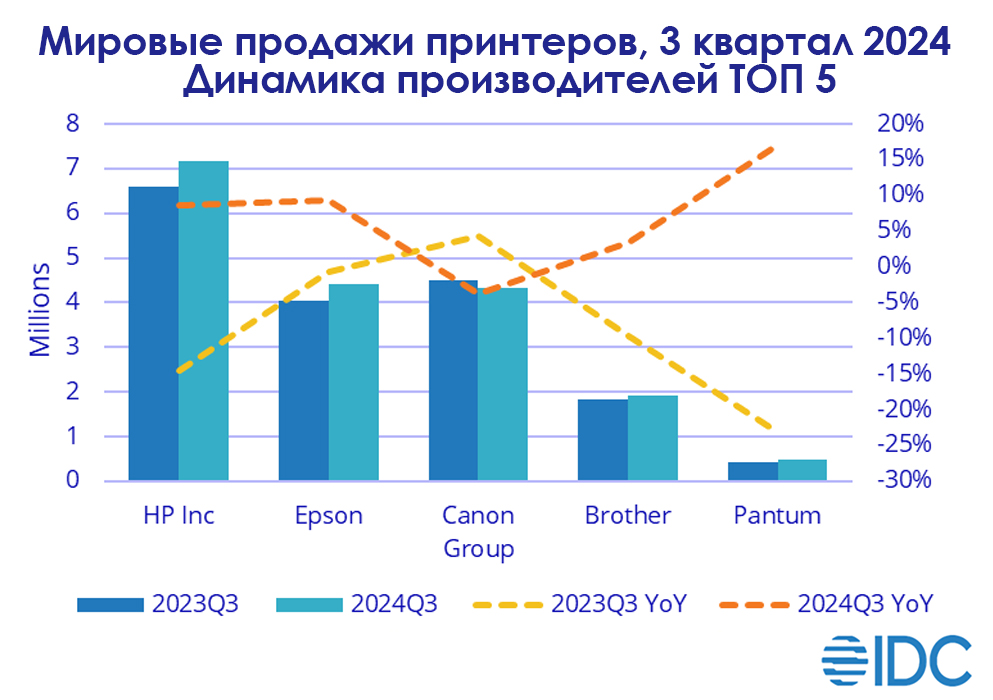
Четвертую позицию занимает компания Brother, доля которой на рынке составила 9,4% при практически неизменном объеме поставок в 1,9 млн устройств. Pantum замыкает пятерку лидеров с долей 2,4% и приростом поставок на 3,5%, до 481 тыс. устройств. Доля других производителей снизилась до 10% при общем объеме поставок 2,04 млн устройств, но в абсолютных показателях эти компании продемонстрировали рост на 17,1%. Эти данные отражают общую тенденцию к восстановлению рынка, хотя некоторые игроки, такие как Canon, сталкиваются с вызовами, связанными с укреплением позиций конкурентов.
Напомним, по итогам 2 квартала 2024 года продажи печатающей техники сократились на 1,5%. Несмотря на это, HP Inc., Epson и Pantum показали положительную динамику и смогли увеличить свои продажи в тот период.


Нет комментариев
0